
Онлайн-торговля привлекает возможностью заработать на финансовых рынках, но не все платформы работают по заявленным правилам. Некоторые проекты обещают клиентам прибыль, показывают рост баланса, а когда дело доходит до вывода средств, начинают выдвигать дополнительные условия.
Человек пополняет торговый счет, следит за результатами и в какой-то момент решает забрать деньги. Но вместо перевода получает отказ. Ему сообщают, что нужно внести залог, оплатить страховку, подтвердить статус бенефициара или пройти дополнительную проверку. Каждое требование объясняют правилами платформы, безопасностью или требованиями регулятора.
Человек платит, рассчитывая наконец получить свои деньги. Но после перевода появляется новое условие: теперь требуется оплата декларирования, подтверждение личности или дополнительный платеж для разблокировки счета. В итоге средства уходят на новые пополнения, а обещанный вывод так и не происходит.
Залог в такой ситуации — серьезный сигнал возможного мошенничества. Особенно если его требуют отдельным переводом, не объясняют правовое основание и обещают вернуть средства только после выполнения очередного условия.
Чарджбэк для возврата средств на карту
Как работает схема с залогом
Сценарий обычно развивается постепенно. Сначала клиенту дают освоиться на платформе, пополнить счет и увидеть прибыль. Иногда ему даже разрешают вывести небольшую сумму, чтобы укрепить доверие. Основные проблемы начинаются при попытке забрать крупный баланс или закрыть счет.
Дальше могут использовать разные предлоги:
- Залог за вывод. Клиенту говорят, что для разблокировки средств нужно внести определенную сумму. Иногда ее рассчитывают исходя из баланса счета.
- Страховка. Утверждают, что деньги необходимо застраховать перед переводом получателю.
- Налог или декларирование. Требуют отдельный платеж, якобы необходимый для подтверждения происхождения средств или уплаты налогов.
- Подтверждение бенефициара. Просят привлечь доверенное лицо или подтвердить его участие в операции, иногда связывая процедуру с дополнительными расходами.
- Восстановление доступа. После неудачной проверки личности или ошибки с кодом подтверждения требуют оплатить восстановление счета.
Названия платежей меняются, но логика остается прежней: чтобы получить уже имеющиеся на балансе деньги, клиенту предлагают внести новые.
При этом каждое следующее требование может появляться только после выполнения предыдущего. Человек уже вложил средства и боится потерять их окончательно, поэтому продолжает платить. Именно на этом и строится давление.
Почему требования вызывают вопросы
Само по себе наличие комиссии, налоговых обязательств или процедуры проверки личности не доказывает мошенничество. Финансовые организации действительно могут проводить идентификацию клиентов и удерживать предусмотренные договором комиссии. Проблема возникает, когда условия появляются внезапно, не подтверждаются документами и постоянно меняются после очередного перевода.
Стоит насторожиться, если:
- платеж не был предусмотрен договором и о нем сообщили только при выводе;
- деньги требуют перевести отдельно на неизвестные реквизиты или криптокошелек;
- сотрудники не могут предоставить документы с расчетом суммы и объяснением основания платежа;
- после оплаты одного сбора появляется следующий;
- клиенту угрожают полной блокировкой счета, если он не внесет деньги немедленно.
Особенно сомнительно требование внести залог, чтобы доказать, что клиент не занимается мошенничеством. Личность и законность операции проверяют по установленным процедурам и документам, а не произвольным денежным переводом.
Не стоит также считать баланс в личном кабинете доказательством того, что указанная сумма действительно доступна для вывода. Отображаемые цифры сами по себе не подтверждают наличие соответствующих активов.
Примеры платформ, использующих похожие схемы
Среди платформ, с которыми связывают жалобы на проблемы с выводом средств и дополнительные платежи, фигурируют Alrosafah, AssetPilot, Gadispo, Kebridom, Meridiees и другие проекты. В описаниях их работы повторяются похожие сценарии: блокировка счета, требования внести залог, оплатить страховку или пройти дополнительную проверку.
В одних случаях для разблокировки средств требуют залог, размер которого может зависеть от суммы на балансе. После перевода появляется новое условие — например, необходимость оплатить декларирование средств или подтвердить личность дополнительным кодом.
В других случаях клиенту сообщают о приостановке операций и предлагают оплатить страховку. Но даже после выполнения требования вывести деньги не удается: возникают новые сборы и дополнительные условия.
Встречается и схема, при которой для подтверждения добросовестности клиента требуют отдельный залог. В качестве другого предлога используют проблемы с одноразовым кодом или доступом к счету, предлагая заплатить за восстановление процедуры подтверждения личности.
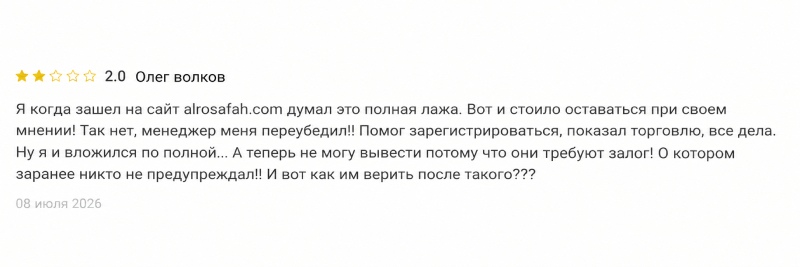
Названия и детали различаются, но общий принцип один: для получения уже внесенных средств клиенту предлагают продолжать платить. Если после каждого перевода возникает новое препятствие, необходимо внимательно проверить платформу и основания предъявляемых требований.
Отдельная схема: фальшивый чарджбэк
После потери денег человек часто начинает искать специалистов, которые помогут вернуть средства. Этим могут воспользоваться посредники, обещающие организовать чарджбэк или возврат через международные платежные системы.
Сначала клиенту сообщают, что деньги якобы найдены и процесс возврата уже запущен. Затем появляется условие: нужно внести залог, например 30% от предполагаемой суммы. После оплаты выясняется, что средства требуется конвертировать в другую валюту или провести через дополнительный этап. За него снова просят деньги.
В результате человек рискует потерять средства второй раз — теперь уже не на торговой платформе, а на обещании вернуть ранее утраченное.
Важно понимать: возможность чарджбэка зависит от способа оплаты, обстоятельств операции и сроков обращения. Гарантировать возврат заранее нельзя. Если для получения якобы уже найденных денег требуют предварительно перевести залог, следует связаться напрямую с банком или платежной организацией и проверить, существует ли такая процедура.
Что делать, если вывод заблокировали
Не стоит выполнять новые требования только потому, что менеджер обещает разблокировать счет после очередного платежа. Сначала необходимо сохранить переписку, договоры, историю переводов, скриншоты баланса и уведомления об отказе в выводе.
Затем следует проверить юридическое лицо и лицензию через официальный реестр соответствующего регулятора. Если деньги переводились через банк или платежный сервис, нужно обратиться туда и уточнить, можно ли оспорить операцию. При наличии признаков мошенничества стоит подать заявление в правоохранительные органы.
Не следует брать кредит или искать доверенное лицо ради выполнения сомнительных требований. Также нужно осторожно относиться к сторонним специалистам по возврату средств, которые обещают гарантированный результат за предоплату.
Залог, страховка, налог и подтверждение бенефициара могут звучать как разные процедуры, но в описанных жалобах они выполняют одну функцию: становятся очередным препятствием на пути к выводу денег. Если условия постоянно меняются, а для получения средств требуют все новые переводы, разумнее остановиться и проверить ситуацию, чем продолжать пополнять счет в надежде вернуть уже вложенное.
Не дайте мошенникам присвоить свои деньги!
Вывод
Истории с брокерами-клонами показывают, как может выглядеть схема, при которой вывод средств постоянно откладывается из-за новых денежных требований. Сначала клиенту предлагают оплатить налог или страховку, затем появляется залог, подтверждение бенефициара либо дополнительная проверка.
Сам по себе залог не является доказательством мошенничества. Но когда неизвестная платформа требует отдельные переводы, не объясняет их правовое основание и после каждого платежа выдвигает новое условие, это серьезный повод прекратить финансирование счета. Не переводите новые деньги только ради обещания вернуть старые. Сначала проверьте требования документально, свяжитесь с банком и зафиксируйте все обстоятельства. Чем раньше остановить дополнительные платежи, тем меньше риск увеличить уже понесенные потери.